Wypadki samochodowe
No-fault po wypadku samochodowym w Nowym Jorku — co robić od pierwszego dnia?
Kto płaci za leczenie po kolizji w Nowym Jorku, w jakim terminie złożyć wniosek no-fault i kiedy sprawa wychodzi poza no-fault. Kolejność działań od pierwszego dnia.
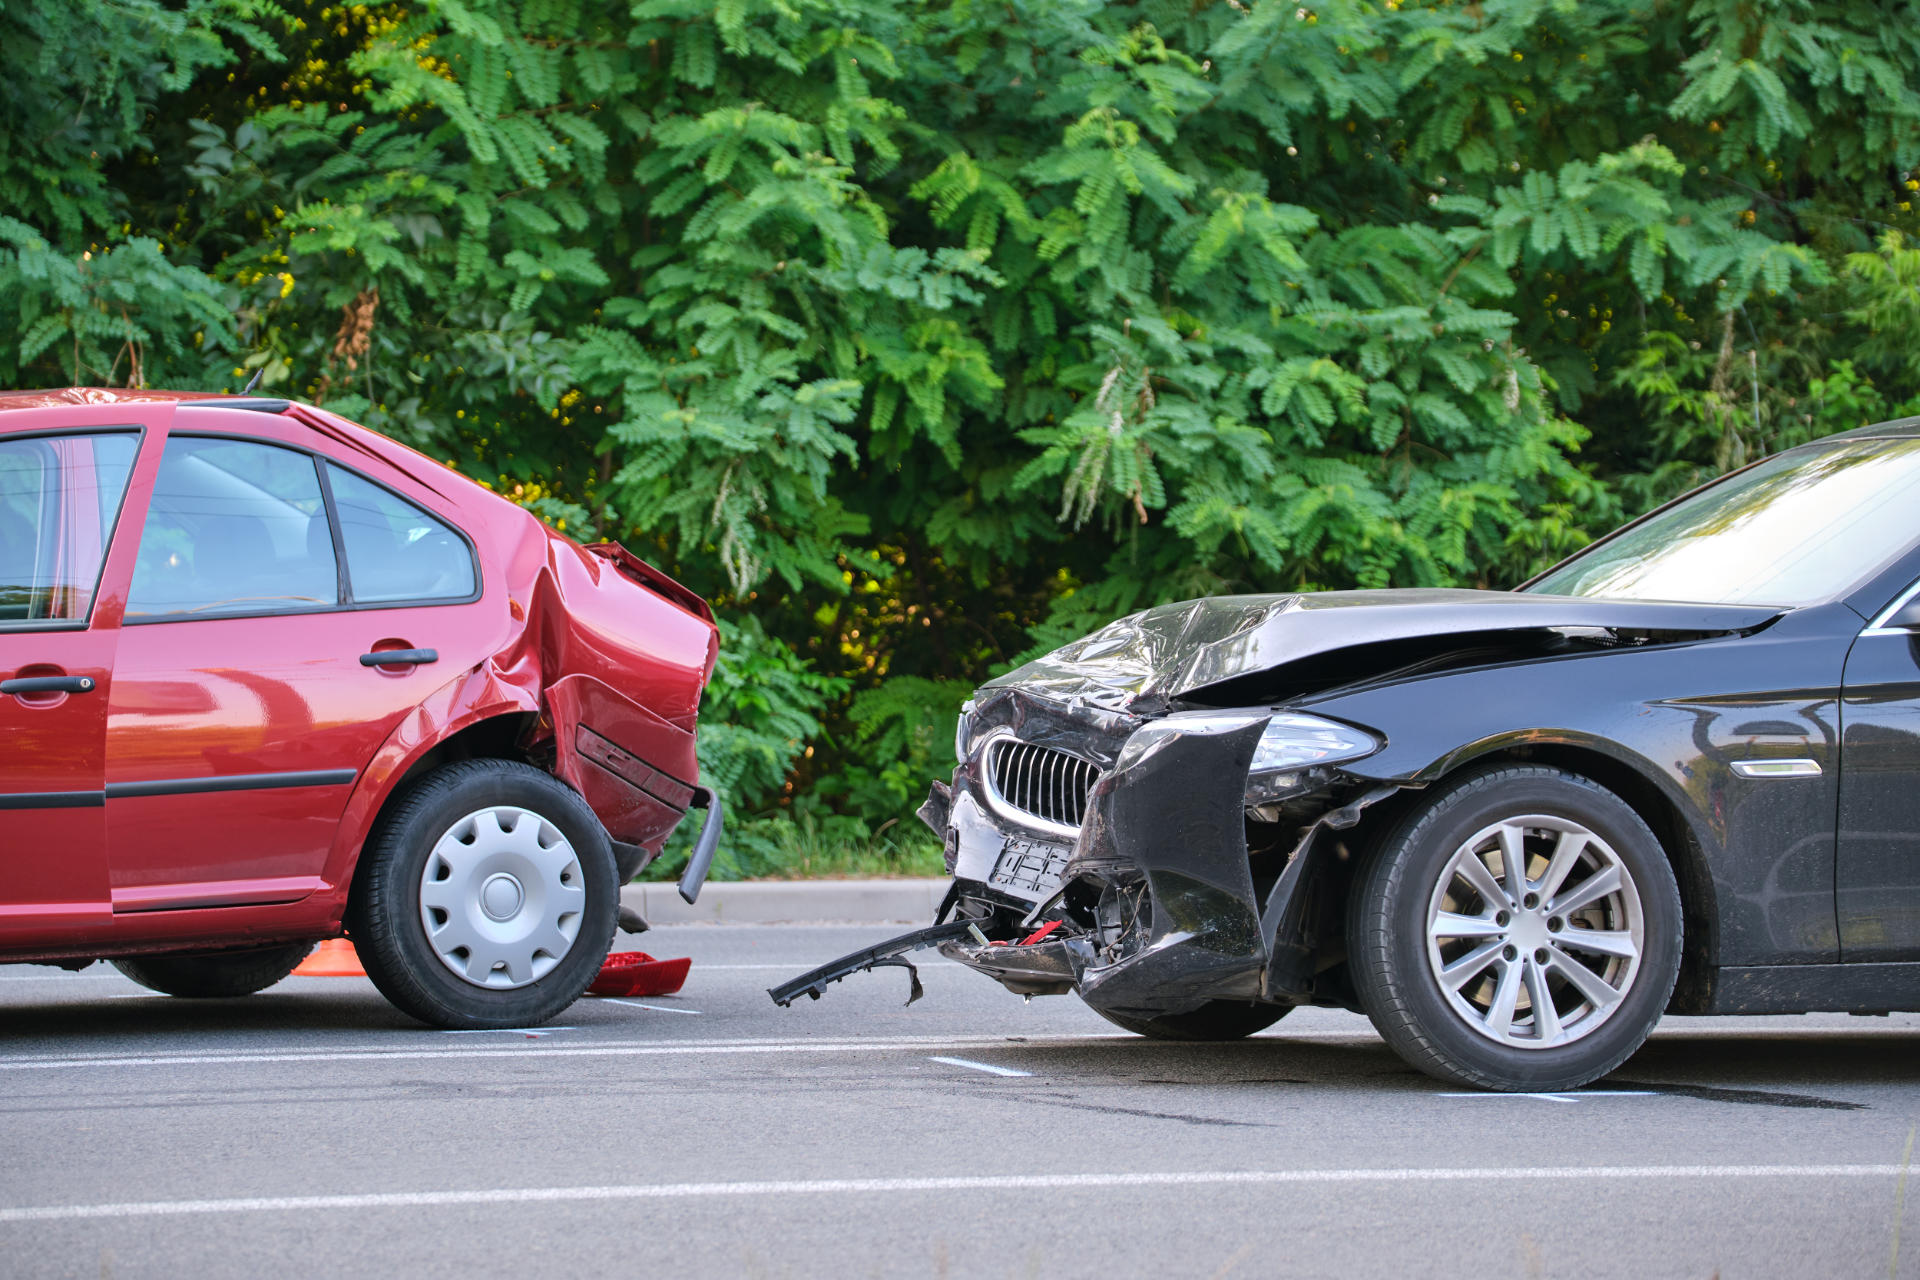
Po wypadku samochodowym w Nowym Jorku rachunki za leczenie i część utraconej pensji płaci najpierw ubezpieczenie no-fault — bez ustalania winy. Warunek: pisemny wniosek do właściwego ubezpieczyciela w ciągu 30 dni. O ból i cierpienie można walczyć ze sprawcą dopiero przy „poważnym urazie”.
Pierwsza doba: policja, lekarz i numer polisy
Stłuczka na Metropolitan Avenue, uderzenie w tył na BQE, kolizja dostawczaka na skrzyżowaniu w Maspeth. Scenariusze są różne, a kolejność działań prawie zawsze ta sama. Najpierw policja i raport z miejsca zdarzenia, nawet jeśli druga strona przekonuje, że „dogadacie się bez papierów”. Numer raportu przyda się jeszcze wiele razy.
Druga sprawa to lekarz, najlepiej tego samego dnia. Ból szyi czy pleców po zderzeniu często narasta dopiero następnego ranka, a zapis z izby przyjęć albo z urgent care jest pierwszym dokumentem łączącym uraz z wypadkiem. Warto od razu powiedzieć, że dolegliwości pojawiły się po kolizji, i wymienić wszystkie miejsca, które bolą, także te „drobne”.
Trzecia rzecz, najczęściej pomijana: dane ubezpieczenia. Chodzi o nazwę ubezpieczyciela i numer polisy pojazdu, którym Państwo jechali, oraz dane drugiego kierowcy, jego tablice rejestracyjne i zdjęcie jego karty ubezpieczeniowej. Bez tego wniosku no-fault nie da się złożyć, a czas już biegnie.
Kierowca, który brał udział w wypadku z obrażeniami, ma ponadto obowiązek złożyć własny raport do DMV na formularzu MV-104 w ciągu 10 dni (Vehicle and Traffic Law §605). To odrębny dokument od raportu policyjnego i łatwo o nim zapomnieć między wizytami u lekarzy. Kancelaria zwykle sprawdza, czy został złożony i co w nim napisano.
Wniosek no-fault: kto płaci i w jakim terminie
System no-fault działa inaczej, niż wielu poszkodowanych zakłada. Świadczenia nie przychodzą od sprawcy, lecz z polisy pojazdu, w którym poszkodowany się znajdował. Pasażer taksówki, auta znajomego czy firmowego busa korzysta więc zwykle z ubezpieczenia tamtego pojazdu, a nie z własnego. Wyjątki (np. motocykle, autobusy) omawia się indywidualnie. Ustalenie, który ubezpieczyciel jest właściwy, to pierwsze zadanie przy każdej sprawie z kilkoma autami albo pojazdem przewoźnika.
Wniosek o świadczenia (application for no-fault benefits) należy złożyć na piśmie w ciągu 30 dni od wypadku. Rachunki za leczenie też mają swoje krótkie terminy. Zwykle przesyła je sam gabinet, ale tylko wtedy, gdy wie, że pacjent leczy się w ramach no-fault. Dlatego przy rejestracji u każdego lekarza, fizjoterapeuty czy w centrum rehabilitacji trzeba podać numer szkody (claim number).
Świadczenia no-fault obejmują niezbędne koszty leczenia, część utraconego wynagrodzenia i niektóre dodatkowe wydatki, w granicach ustawowego limitu polisy (podstawowy limit no-fault). Nie obejmują bólu, cierpienia ani pełnej utraty zarobków. Na to jest osobna droga, o której niżej.
Jeżeli wypadek zdarzył się w czasie pracy, na przykład podczas rozwożenia towaru, pierwszeństwo zwykle ma Workers’ Compensation, a nie no-fault. To zmienia formularze i adresatów. Szerzej o tym systemie piszemy w artykule Workers’ Compensation w Nowym Jorku krok po kroku.
Leczenie w trakcie sprawy: badania na zlecenie ubezpieczyciela
Po kilku tygodniach leczenia przychodzi zwykle list z wezwaniem na badanie u lekarza wskazanego przez ubezpieczyciela (IME, independent medical examination). Czasem także na przesłuchanie pod przysięgą (EUO, examination under oath). Obie procedury są w systemie no-fault normalne i nie wolno ich ignorować. Niestawiennictwo daje ubezpieczycielowi podstawę do odmowy dalszych świadczeń.
Warto przy tym wiedzieć, że lekarz na IME nie jest lekarzem prowadzącym. Badanie trwa zwykle krótko, a jego wynik bywa podstawą do odcięcia fizjoterapii czy zabiegów. Kiedy przychodzi odmowa (denial), da się ją zakwestionować w arbitrażu albo w sądzie. Sama odmowa nie oznacza, że leczenie jest niepotrzebne — to stanowisko ubezpieczyciela, które da się podważyć opinią lekarza prowadzącego. Dlatego po denialu warto od razu omówić z lekarzem i z kancelarią, jak kontynuować terapię i kto w tym czasie ma pokrywać rachunki.
Kiedy sprawa wychodzi poza no-fault
Roszczenie wobec sprawcy o ból i cierpienie jest możliwe dopiero wtedy, gdy uraz spełnia definicję „serious injury” z nowojorskiego Insurance Law §5102(d). Należą do niej między innymi złamanie, znaczne zeszpecenie, trwała utrata funkcji, trwałe znaczne ograniczenie albo istotne ograniczenie funkcji części ciała oraz medycznie stwierdzony uraz, który przez co najmniej 90 z pierwszych 180 dni po wypadku uniemożliwiał wykonywanie zasadniczo wszystkich zwykłych, codziennych czynności.
Inaczej jest ze stratami majątkowymi. Utracone zarobki czy koszty, które przekraczają ustawowy limit świadczeń no-fault, można dochodzić od sprawcy także bez tego progu. Dotyczy to zwłaszcza osób, które po wypadku długo nie wracają do pracy fizycznej — na budowie, w magazynie, za kierownicą — i których pensja szybko przekracza to, co pokrywa polisa no-fault. Takie straty trzeba jednak udokumentować: paskami wypłat, zaświadczeniem od pracodawcy, zeznaniami podatkowymi.
W praktyce o tym, czy próg jest spełniony, rozstrzyga dokumentacja: badania obrazowe, pomiary zakresu ruchu, opinie ortopedy czy neurologa, zapis przebiegu leczenia. Dlatego kancelaria patrzy na sprawę od początku z dwóch stron. Pierwsza to bieżące świadczenia z no-fault. Druga to materiał dowodowy do ewentualnego pozwu przeciwko sprawcy, który powstaje w tych samych gabinetach w tych samych tygodniach.
Typowe błędy formalne w pierwszych tygodniach
- Szybka ugoda „za samochód”. Czek za naprawę auta bywa połączony z dokumentem zrzeczenia się roszczeń (release). Przed podpisem trzeba sprawdzić, czy dotyczy on tylko szkody w pojeździe.
- Leczenie „na własne ubezpieczenie zdrowotne”. Rejestracja w gabinecie jako zwykły pacjent zamiast w ramach no-fault oznacza później korektę rachunków, dopłaty i spory o to, kto powinien był zapłacić.
- Brak numeru szkody u lekarza. Gabinet, który nie zna claim number, nie prześle rachunku do ubezpieczyciela no-fault w terminie, a spóźniony rachunek łatwo odrzucić.
- Pominięty formularz MV-104. Kierowca, który nie złożył raportu do DMV, daje drugiej stronie pretekst do pytań o przebieg zdarzenia.
- Niesprawdzony raport policyjny. Błędnie wpisany kierunek jazdy albo pominięty świadek to rzeczy, które warto wychwycić w pierwszych dniach, a nie po roku.
- Zdjęcia z siłowni albo z przeprowadzki w mediach społecznościowych. Ubezpieczyciele je przeglądają.
Jak pomaga kancelaria
Jodré Brenecki LLP przejmuje kontakt z ubezpieczycielami, żeby poszkodowany nie musiał prowadzić tych rozmów sam i po angielsku. Kancelaria ustala, która polisa odpowiada za świadczenia no-fault, pilnuje terminów wniosku i rachunków oraz przygotowuje klienta do badania IME. Gdy przychodzi odmowa, ocenia, czy i jak ją zakwestionować.
Równolegle kancelaria buduje drugą teczkę — na wypadek, gdyby uraz okazał się poważny albo straty majątkowe przekroczyły limit no-fault: raport policyjny, świadkowie, pomiary zakresu ruchu, zaświadczenia o nieobecności w pracy. Z niej wynika później, czy i przeciwko komu kierować pozew. Sprawy wypadkowe kancelaria prowadzi w Nowym Jorku i New Jersey. Więcej o zakresie pomocy: pomoc kancelarii po wypadku samochodowym oraz profil kancelarii w katalogu PolishPages.
Pierwsza konsultacja jest bezpłatna i odbywa się po polsku, a honorarium płatne jest tylko od wygranej lub ugody. Prosimy zadzwonić pod numer 347-563-2605. Jeśli po wypadku dojazd na Brooklyn jest trudny, kancelaria przyjedzie do Państwa.
Treść ma charakter wyłącznie informacyjny i nie stanowi porady prawnej. Attorney Advertising. Wcześniejsze wyniki nie gwarantują podobnego rezultatu.